Kriptovaliutų mokesčiai Lietuvoje paprastesni, nei atrodo: daugumai žmonių, kurie kriptovaliutas perka ir retkarčiais parduoda, mokesčio nėra arba jis nedidelis. Svarbiausia žinoti, kada mokestis atsiranda, kaip veikia 2 500 € riba ir kokius dokumentus saugoti. Šiame gide aprašome Valstybinės mokesčių inspekcijos (VMI) taisykles Lietuvos gyventojams, kurie kriptovaliutomis neprekiauja kaip individualia veikla. Taisykles tikrinome 2026 m. lapkričio 8 d.
- per metus be mokesčio
- 2 500 €
- tarifas iki 12 VDU
- 15 proc.
- 12 VDU 2026 m.
- 27 745,80 €
- 2026 m. pajamas deklaruoti iki (2027 m.)
- Geg. 3
Skaičiai – VMI paaiškinimai 2026 m. pajamoms. Gegužės 1 d. yra nedarbo diena, todėl terminas persikelia į kitą darbo dieną.
Pasiskaičiuokite, ar jums reikės mokėti. Įrašykite savo metų sumas: skaičiuoklė pritaiko 2 500 € ribą ir 2026 m. tarifą.
Mokesčio skaičiuoklė
2026 m. pajamos · VMI taisyklės
Apytikslis pajamų mokestis
- Metų rezultatas (pelnas)
- 5 000,00 €
- Atimama neapmokestinama suma
- −2 500,00 €
- Apmokestinama dalis
- 2 500,00 €
- Mokestis 15 proc.
- 375,00 €
- Dalis virš 12 VDU, apmokestinama 20–32 proc.
- 0,00 €
Deklaruoti reikia: pateikite GPM311 ir sumokėkite mokestį iki 2027 m. gegužės 3 d.
Tai apytikslis skaičiavimas, ne mokesčių konsultacija. Skaičiuoklė laiko, kad kitų su darbo santykiais nesusijusių pajamų (pvz., nuomos) ir kito neregistruotino turto pardavimų neturėjote. Jei turėjote, 2 500 € ir 12 VDU (27 745,80 €) ribas pasieksite anksčiau. Dalies virš 12 VDU tarifas priklauso ir nuo jūsų darbo pajamų.
Toliau paaiškiname kiekvieną skaičiuoklės eilutę: iš kur paimti sumas, kas laikoma pardavimu ir ką daryti, jei riba viršyta.
Kada atsiranda mokestis
VMI kriptovaliutą laiko turtu. Kai ją parduodate ne vykdydami individualios veiklos, pajamos apmokestinamos kaip kito neregistruotino turto pardavimo pajamos. Apmokestinamas ne visas gautas pinigų kiekis, o skirtumas tarp pardavimo pajamų ir įsigijimo kainos.
Mokestis neatsiranda
- Privalumas: Pirkimas eurais. Už kriptovaliutos pirkimą pajamų mokesčio nėra.
- Privalumas: Laikymas. Kol neparduodate, kainos kilimas pajamomis nelaikomas.
- Privalumas: Perkėlimas tarp savo paskyrų. Perkelti kriptovaliutą į savo piniginę ar kitą savo biržos paskyrą nėra pardavimas.
Mokestis gali atsirasti
- Trūkumas: Pardavimas už eurus. Pajamos – gauti eurai.
- Trūkumas: Iškeitimas į kitą kriptovaliutą. Pajamos – gautos kriptovaliutos rinkos vertė iškeitimo metu.
- Trūkumas: Atsiskaitymas už prekes ar paslaugas. Pajamos – prekės ar paslaugos kaina, iš jos atimama kriptovaliutos įsigijimo kaina.
Mokestis atsiranda tik tada, kai visų metų rezultatas viršija 2 500 €. Todėl vienas pardavimas su pelnu dar nereiškia, kad turėsite mokėti.
2 500 € riba: kaip ji veikia
Jei per metus kito neregistruotino turto pardavimo pajamų ir įsigijimo kainos skirtumas neviršija 2 500 €, pajamų mokesčio mokėti ir pajamų deklaruoti nereikia. Jei viršija, apmokestinama tik viršijanti dalis. VMI formulė: (pardavimo pajamos – įsigijimo kaina – privalomi mokėjimai – 2 500 €) × tarifas.
Iki 2 500 € per metus
Mokesčio nėra
Pajamų deklaruoti ir mokesčio mokėti nereikia.
Daugiau nei 2 500 €
Deklaruojate ir mokate
Apmokestinama tik 2 500 € viršijanti dalis. Deklaraciją pateikite ir mokestį sumokėkite iki kitų metų gegužės 1 d.
Pavyzdys. Bitkoiną pirkote už 4 000 €, pardavėte už 9 000 €. Pelnas – 5 000 €, apmokestinama 2 500 €, mokestis 15 proc. – 375 €.
Į 2 500 € ribą įskaičiuojamas ir kito neregistruotino turto pardavimo pelnas, ne tik kriptovaliutų. Šaltinis: VMI.
Du dalykai, kuriuos verta žinoti:
- Riba bendra. Ji taikoma visam kitam neregistruotinam turtui, ne tik kriptovaliutoms. Jei tais pačiais metais pelningai pardavėte, pavyzdžiui, brangų daiktą, abu skirtumai sudedami.
- Skaičiuojamas metų rezultatas. Riba taikoma per metus gautų pardavimo pajamų ir įsigijimo kainos skirtumui. Todėl tų pačių metų nuostolingas pardavimas sumažina pelningų pardavimų rezultatą.
Iškeitimas į kitą kriptovaliutą – irgi pardavimas
Tai dažniausia klaida: atrodo, kad kol pinigų į banką neišsiėmėte, nieko nepardavėte. VMI iškeitimą laiko atiduotos kriptovaliutos pardavimu. Pajamomis laikoma gautos kriptovaliutos tikroji rinkos kaina eurais iškeitimo metu.
Perkate ETH už 1 000 €
Tai ETH įsigijimo kaina. Ją patvirtina biržos ataskaita.
Iškeičiate visą ETH į BTC
Iškeitimo metu gauto BTC rinkos vertė – 1 600 €.
Pardavimo rezultatas: 600 €
Pajamos 1 600 € minus ETH įsigijimo kaina 1 000 €. Šie 600 € įskaičiuojami į metų rezultatą.
BTC įsigijimo kaina – 1 600 €
Kai vėliau parduosite šį BTC, iš pardavimo pajamų atimsite 1 600 €.
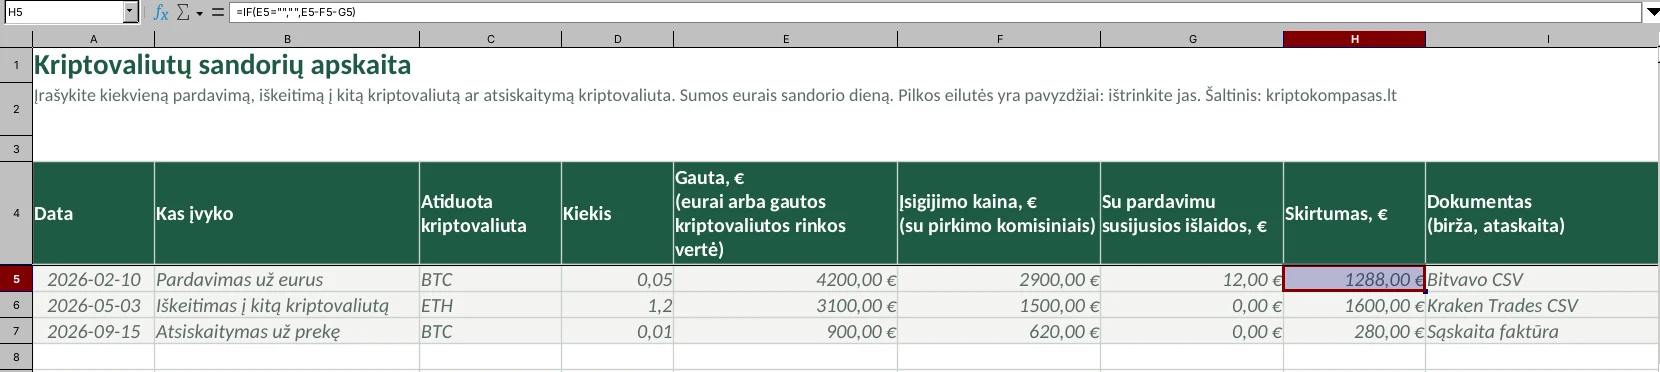
Įrašykite abu sandorius į apskaitą
Sumos pavyzdyje iliustracinės. VMI seminaro medžiagoje pateiktas toks pat ETH ir BTC iškeitimo pavyzdys.
Įsigijimo kaina ir dokumentai
Iš pardavimo pajamų atimama kriptovaliutos įsigijimo kaina. Ją turite pagrįsti dokumentais: kitaip VMI gali jos nepripažinti, ir apmokestinta būtų visa gauta suma.
Kas, kada ir kiek
Iš dokumentų turi matyti, kas įsigijo, kada, kiek ir už kokią kainą, ir ar už eurus, ar iškeitus kitą kriptovaliutą.
Komisiniai – į įsigijimo kainą
Su pirkimu susiję komisiniai ir mokesčiai įtraukiami į įsigijimo kainą ir sumažina apmokestinamą skirtumą.
Daug sandorių
VMI seminaro medžiagoje nurodyta, kad dažnai prekiaujant metų rezultatą galima skaičiuoti kiekvienai kriptovaliutai atskirai ir perskaičiuoti eurais pagal gruodžio 31 d. kursą.
Saugokite istoriją kasmet
Biržos ataskaitas atsisiųskite kiekvienais metais, kol paskyra veikia. Uždarius paskyrą ar biržai nutraukus veiklą, gauti jas gali būti sunku.
Kriptomat uždarė paslaugas 2026 m. birželio 30 d. Jei ten pirkote kriptovaliutų, pasirūpinkite sandorių istorija: kaip tai padaryti, rašome gide apie Kriptomat uždarymą.
Kur rasti sandorių istoriją biržose
| Birža | Kur rasti | Formatas |
|---|---|---|
| Bitvavo | Naršyklėje: „Transaction history“ → „Export“. Galite pasirinkti metus ar visą istoriją. | CSV sandoriams, PDF likučių ataskaitai |
| Bitpanda | „Reports and Statements“ → „Transaction history“, pasirinkite laikotarpį. | CSV arba PDF |
| Kraken | Profilio meniu → „Documents“ → „Exports“: „Trades“ ir „Ledgers“, su datomis. | CSV arba PDF, atsisiųsti per 14 dienų |
Bitpanda pažymi, kad jos CSV ir PDF failai yra informaciniai ir nėra mokesčių ataskaita. Lietuvoje mokestį apskaičiuojate patys, o biržos failai yra jūsų dokumentai.
Jei jungiate mokesčių programą prie biržos
Kai kurios biržos siūlo prijungti išorinę mokesčių skaičiavimo programą per API raktą. Kurkite tik skaitymo ar eksporto teisių raktą, niekada ne su teise prekiauti ar išimti lėšas, ir prisijunkite tik per biržos nurodytą adresą.
Nemokamas apskaitos šablonas
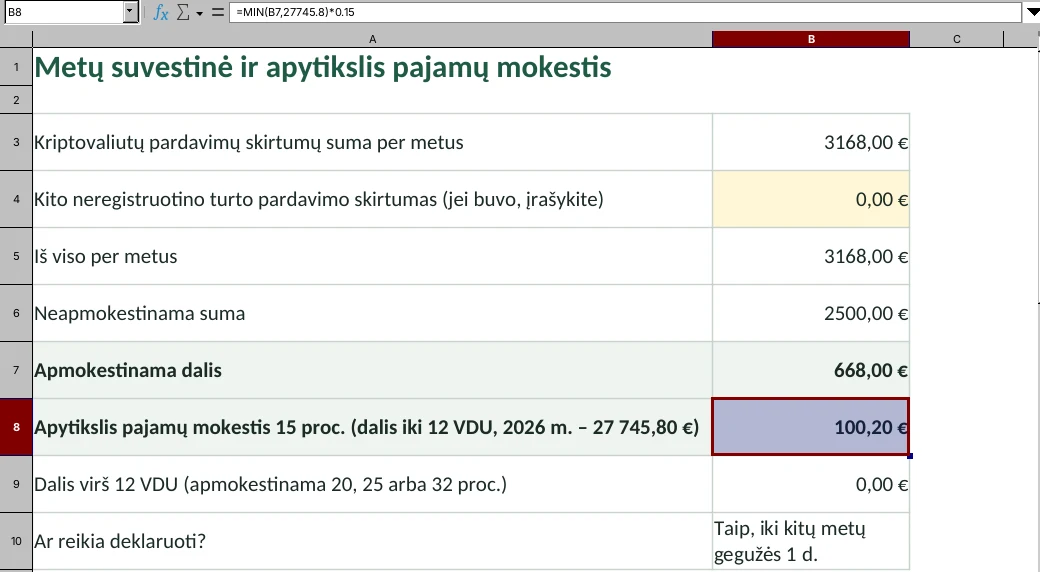
Sudarėme paprastą skaičiuoklę, į kurią galite surašyti visus metų pardavimus ir iškeitimus. Ji pati apskaičiuoja kiekvieno sandorio skirtumą, metų rezultatą, 2 500 € ribą ir apytikslį 15 proc. mokestį. Failas atsidaro „Excel“, „Google Sheets“ ir „LibreOffice“ programose.
Tarifai nuo 2026 metų
Nuo 2026 m. pasikeitė pajamų mokesčio tarifai. Iki 2025 m. imtinai 15 proc. tarifas buvo taikomas su darbo santykiais nesusijusių pajamų daliai iki 120 vidutinių darbo užmokesčių (VDU) per metus. 2026 m. ir vėlesnių metų pajamoms – tik daliai iki 12 VDU.
| Metų pajamų dalis | Suma 2026 m. | Tarifas |
|---|---|---|
| Iki 12 VDU | iki 27 745,80 € | 15 proc. |
| Virš 12 VDU iki 36 VDU | iki 83 237,40 € | 20 proc. |
| Nuo 36 VDU iki 60 VDU | iki 138 729 € | 25 proc. |
| Virš 60 VDU | daugiau nei 138 729 € | 32 proc. |
15 proc. riba bendra visoms su darbo santykiais nesusijusioms pajamoms, išskyrus individualios veiklos pajamas. Nustatant, kuris iš 20, 25 ar 32 proc. tarifų taikomas, į metų pajamas įskaičiuojamos ir darbo užmokesčio pajamos. Jei kitų tokių pajamų neturite, 15 proc. tarifas taikomas, kol apmokestinama dalis neviršija 27 745,80 €.
Kasimas, palūkanos, staking ir kiti atvejai
Kasimas sau
Pagal VMI paaiškinimą iškastos kriptovaliutos gavimo metu pajamų nesukuria. Jas vėliau pardavus, pajamos apmokestinamos kaip kito turto pardavimo pajamos.
Palūkanos už kriptovaliutą
Jei kriptovaliutą perduodate platformai ir už tai gaunate palūkanas, VMI nurodo, kad jos apmokestinamos ir deklaruojamos atskirai metinėje deklaracijoje GPM311.
Staking ir airdrop
Atskiro VMI paaiškinimo dėl staking atlygio ir airdrop neradome. Užduokite klausimą VMI raštu per Mano VMI: rašytinis atsakymas jums bus aiškiausias pagrindas.
Investicinė sąskaita netinka
VMI nurodo, kad investicinės sąskaitos režimo kriptovaliutoms taikyti negalima.
Nuolatinė prekyba
Jei kriptovaliutomis prekiaujate ar jas kasate nuolat ir siekdami pelno, VMI tai gali laikyti individualia veikla. Tada pajamos apmokestinamos kaip individualios veiklos pajamos, o veiklą reikia įregistruoti.
Atsiskaitymas kriptovaliuta
Mokėdami kriptovaliuta už prekę ar paslaugą jūs ją parduodate. Pajamos – prekės ar paslaugos kaina, iš jos atimama kriptovaliutos įsigijimo kaina.
Kaip deklaruoti ir sumokėti
Jei metų rezultatas viršija 2 500 €, pajamas deklaruojate metinėje pajamų deklaracijoje ir mokestį sumokate patys.
Atsisiųskite ataskaitas
Iš visų biržų ir programėlių, kuriose pardavėte ar iškeitėte kriptovaliutą, atsisiųskite metų sandorių istoriją.
Apskaičiuokite rezultatą
Kiekvienam pardavimui: pajamos minus įsigijimo kaina. Sudėkite visų metų rezultatus. Padės šablonas aukščiau.
Pateikite GPM311
Prisijunkite prie Mano VMI ir užpildykite metinę pajamų deklaraciją. Deklaracijos vedlys padės pasirinkti pajamų rūšį.
Sumokėkite mokestį
Deklaracijoje apskaičiuotą mokestį sumokėkite iki to paties termino, kaip ir deklaracijos pateikimas.
Dokumentus saugokite
Prasideda mokestiniai metai
Galioja nauji tarifai. Kriptoturto paslaugų teikėjai pagal DAC8 pradeda rinkti informaciją apie klientų sandorius.
Metai baigiasi
Į 2026 m. rezultatą įskaičiuojami iki šios dienos įvykę pardavimai ir iškeitimai.
Deklaracijos ir mokesčio terminas
Iki šios dienos pateikite GPM311 ir sumokėkite mokestį. Gegužės 1 d. yra nedarbo diena, o 2027 m. gegužės 1–2 d. – savaitgalis.
Klausimų turite? VMI konsultuoja telefonu 1882 (iš užsienio +370 5 260 5060) ir raštu per Mano VMI paslaugą „Paklausimų teikimas“. VMI nurodo, kad pokalbiai telefonu įrašomi ir saugomi 5 metus.
VMI mato daugiau: DAC8
Pagal ES direktyvą DAC8 kriptoturto paslaugų teikėjai renka informaciją apie savo klientų sandorius ir teikia ją mokesčių administratoriams. Ši informacija teikiama už laikotarpius nuo 2026 m. sausio 1 d. Tai liečia ir licencijuotas biržas, kuriomis naudojasi Lietuvos gyventojai.
Ką tai reiškia jums
Jei jūsų metų rezultatas mažesnis nei 2 500 €, nieko daryti nereikia. Jei didesnis, deklaruokite laiku. Abiem atvejais saugokite sandorių istoriją: jei VMI paklaus, ja įrodysite įsigijimo kainą.
Kur pirkti ir parduoti su tvarkinga istorija
Licencijuotos biržos leidžia atsisiųsti visą sandorių istoriją, o jų ataskaitos tinka kaip įsigijimo kainos dokumentai. Platformos be MiCA licencijos gali užblokuoti paskyrą ar nutraukti veiklą, ir tada gauti istoriją būtų sunku. Kaip patikrinti biržos licenciją, rašome MiCA licencijos gide.
Licencijuotos biržos su sandorių istorija
Biržos ir brokeriai, kuriuos lyginame. Kiekvieno licenciją tikriname ESMA registre. Kol licencija nepatikrinta, registracijos nuorodos nerodome.
Partnerio nuorodosKai kurios nuorodos gali būti partnerių nuorodos: jei atsidarote sąskaitą, galime gauti komisinį. Tai neturi įtakos vertinimui. Daugiau apie partnerystes
- Kaina už 500 €
- tikrinama
- SEPA įnešimas
- Taip
Bitpanda Brokeris
✓ MiCA licencija · AT (ESMA registras, atsidaro naujame lange)- Kaina už 500 €
- tikrinama
- SEPA įnešimas
- Taip
- Kaina už 500 €
- tikrinama
- SEPA įnešimas
- Taip
Kaip kriptovaliutas parduoti ir eurus pervesti į banką, rašome gide „Kaip išgryninti kriptovaliutas“.
Tai bendro pobūdžio informacija, ne mokesčių konsultacija. Mokesčių taisyklės keičiasi, todėl prieš deklaruodami pasitikrinkite naujausius VMI paaiškinimus arba kreipkitės į VMI ar mokesčių konsultantą.
Dažniausi klausimai
Ar reikia mokėti mokesčius už kriptovaliutas Lietuvoje?
Tik tada, kai jas parduodate, iškeičiate ar jomis atsiskaitote ir per metus gaunate daugiau nei 2 500 € skirtumo tarp pardavimo pajamų ir įsigijimo kainos. Už patį pirkimą eurais ir laikymą mokesčio nėra. Jei kriptovaliutomis prekiaujate kaip individualia veikla, taikomos kitos taisyklės.
Kiek procentų mokesčio mokama už kriptovaliutų pelną?
2026 m. ir vėlesnių metų pajamoms 15 proc. tarifas taikomas su darbo santykiais nesusijusių pajamų daliai iki 12 VDU per metus. 2026 m. tai 27 745,80 €. Didesnė dalis apmokestinama 20, 25 arba 32 proc. tarifu, priklausomai nuo visų jūsų metų pajamų. Mokestis skaičiuojamas tik nuo dalies, viršijančios 2 500 €.
Ar iškeitimas iš vienos kriptovaliutos į kitą apmokestinamas?
Taip. VMI iškeitimą laiko atiduotos kriptovaliutos pardavimu. Pajamomis laikoma gautos kriptovaliutos rinkos vertė iškeitimo metu, o iš jos atimama atiduotos kriptovaliutos įsigijimo kaina. Gautos kriptovaliutos įsigijimo kaina tampa ta pati rinkos vertė.
Kas yra 2 500 € riba?
Tai suma, kurios neapmokestinamas kito neregistruotino turto, įskaitant kriptovaliutas, pardavimo pajamų ir įsigijimo kainos skirtumas per metus. Jei skirtumas neviršija 2 500 €, mokesčio nėra ir deklaruoti nereikia. Jei viršija, mokestis skaičiuojamas tik nuo viršijančios dalies. Riba bendra visam kitam neregistruotinam turtui, ne tik kriptovaliutoms.
Iki kada reikia deklaruoti kriptovaliutų pajamas?
Metinę pajamų deklaraciją GPM311 reikia pateikti ir mokestį sumokėti iki kitų metų gegužės 1 d. Gegužės 1 d. yra nedarbo diena, todėl terminas persikelia į kitą darbo dieną: 2025 m. pajamoms tai buvo 2026 m. gegužės 4 d., o 2026 m. pajamoms bus 2027 m. gegužės 3 d.
Ar nuostolis sumažina mokestį?
2 500 € riba ir mokestis skaičiuojami nuo per metus parduoto kito turto pardavimo pajamų ir įsigijimo kainos skirtumo. Todėl tų pačių metų nuostolingi pardavimai sumažina šį skirtumą. Jei nuostolis didelis ar susijęs su kitų metų sandoriais, pasitarkite su VMI.
Kaip įrodyti, kiek mokėjau už kriptovaliutą?
Įsigijimo kainą turi pagrįsti juridinę galią turintys dokumentai: iš jų turi matyti, kas, kada, kiek ir už kokią kainą įsigijo ir ar už eurus, ar iškeitus. Tinka biržų sandorių ataskaitos ir banko išrašai. Atsisiųskite sandorių istoriją kasmet, kol paskyra veikia.
Ar reikia mokėti mokestį už kriptovaliutų kasimą ar staking?
Pagal VMI paaiškinimą sau iškastos kriptovaliutos gavimo metu pajamų nesukuria, o vėliau jas pardavus pajamos apmokestinamos kaip kito turto pardavimo pajamos. Už kriptovaliutą, perduotą platformai, gaunamos palūkanos apmokestinamos ir deklaruojamos atskirai. Atskiro VMI paaiškinimo dėl staking atlygio ir airdrop neradome, todėl tokiu atveju užduokite klausimą VMI raštu.
Ar VMI mato mano kriptovaliutų sandorius?
Pagal ES direktyvą DAC8 kriptoturto paslaugų teikėjai renka informaciją apie klientų sandorius ir teikia ją mokesčių administratoriams. Ši informacija teikiama už laikotarpius nuo 2026 m. sausio 1 d. Todėl pajamas, kurias reikia deklaruoti, verta deklaruoti laiku.
Šaltiniai
- VMI: Kriptovaliutų apskaita ir mokesčiai (seminaro medžiaga, atnaujinta 2025-09-30) (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Gyventojo gautų virtualios valiutos pardavimo pajamų apmokestinimas (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Kaip apmokestinamos kito neregistruotino turto pardavimo pajamos? (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Apie gyventojų pajamų mokesčio tarifus (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Mokesčių įstatymų pakeitimai nuo 2026-01-01 (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Paaiškinimas dėl virtualių valiutų apmokestinimo (kasimas) (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Apie investicinę sąskaitą (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Iki kada reikia sumokėti gyventojų pajamų mokestį? (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Paaiškinimai apie 2025 metų pajamų ir turto deklaravimo tvarką (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- VMI: Mokesčių mokėtojų konsultavimas ir informavimas (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- Direktyva (ES) 2023/2226 (DAC8) dėl administracinio bendradarbiavimo apmokestinimo srityje, EUR-Lex (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- Bitvavo: How can I view and download my transaction history and balance statement? (anglų k.) (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- Bitpanda: How can I download the history of my Bitpanda account? (anglų k.) (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.
- Kraken: How to export your account history (anglų k.) (atsidaro naujame lange) · tikrinta 2026 m. lapkričio 8 d.